

Zdjęcie główne: ilustracja wygenerowana przez AI.
Krótka odpowiedź: ARiMR ogłosiła nabór pożyczek NP4 (do 3 mln zł, 2% rocznie) 22 października 2026 r. i przyjmowała wnioski do 2 listopada, czyli przez 8 dni roboczych. Na część wymaganych dokumentów czeka się tygodniami albo miesiącami. Według ARiMR wpłynęło około 130 wniosków na cały kraj.
Do 3 mln zł na spłatę długów, oprocentowanie 2%, spłata do 15 lat. Tak wyglądała pożyczka, którą Agencja podała do publicznej wiadomości 22 października 2026 r. Kto dowiedział się o niej w dniu ogłoszenia, miał 8 dni roboczych. W całym kraju wnioski złożyło około 130 rolników. Sprawdziłem po kolei, ile czeka się na każdy wymagany dokument. Kilka z nich trzeba mieć od tygodni albo miesięcy. Kompletny wniosek w pierwszych dniach naboru mógł więc złożyć tylko ktoś, kto zaczął zbierać papiery, zanim nabór ogłoszono.
Na czym polegała pożyczka NP4?
To oprocentowana pożyczka z ARiMR (symbol NP4) na spłatę niezapłaconych zobowiązań zaciągniętych w związku z prowadzeniem gospodarstwa: faktur za nawozy, pasze, paliwo i maszyny, rat kredytów, czynszów dzierżawnych, składek ubezpieczeniowych.
- Kwota: do wysokości długów, maksymalnie 3 mln zł (bez odsetek).
- Oprocentowanie: 2% rocznie, spłata do 15 lat, w ratach miesięcznych lub kwartalnych.
- Pula na cały kraj: do 100 mln zł rocznie.
- Kolejność: pieniądze dostają ci, którzy pierwsi złożyli kompletny wniosek. Biuro powiatowe zapisuje na wniosku datę i godzinę wpływu.
- Podstawa prawna: § 13zzzg rozporządzenia Rady Ministrów z 27 stycznia 2015 r., dodany w październiku 2025 r. (Dz.U. 2025 poz. 1365).
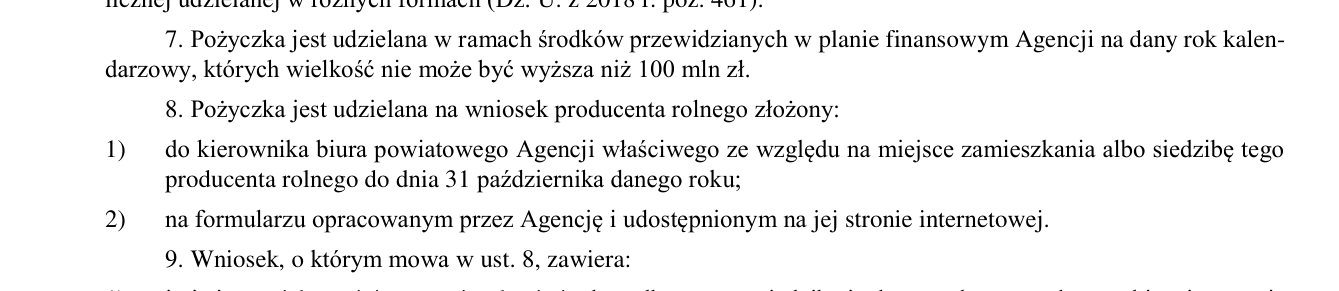

Ostatnie dwa punkty są kluczowe. Przy limicie 100 mln zł i zasadzie „kto pierwszy z kompletem, ten lepszy” o wyniku mogą decydować dni, a nawet godziny.
Jak wyglądał kalendarz naboru w 2026 roku?
| Data | Co się stało |
|---|---|
| 14.10.2026 (śr.) | W Dzienniku Ustaw ukazuje się nowelizacja rozporządzenia (Dz.U. 2026 poz. 1327). Dochodzą nowe warunki, m.in. prowadzenie działalności rolniczej od co najmniej 3 lat. Zmiana obowiązuje od dnia ogłoszenia. |
| 22.10.2026 (czw.) | ARiMR ogłasza nabór i zaczyna przyjmować wnioski. |
| 23.10.2026 (pt.) | Prezes ARiMR podpisuje zmienione Zasady udzielania pożyczek NP4 (zarządzenie nr 123/2026), czyli dzień po starcie naboru. |
| 24–25.10.2026 | Weekend. Wniosek można wysłać tylko pocztą albo przez e-Doręczenia. |
| 31.10.2026 (sob.) | Termin z rozporządzenia: „do dnia 31 października danego roku”. |
| 2.11.2026 (pon.) | Ostatni dzień składania wniosków. |
| 3.11.2026 (wt.) | ARiMR informuje, że zarejestrowano około 130 wniosków w całym kraju; liczba może jeszcze wzrosnąć o wnioski wysłane pocztą. |
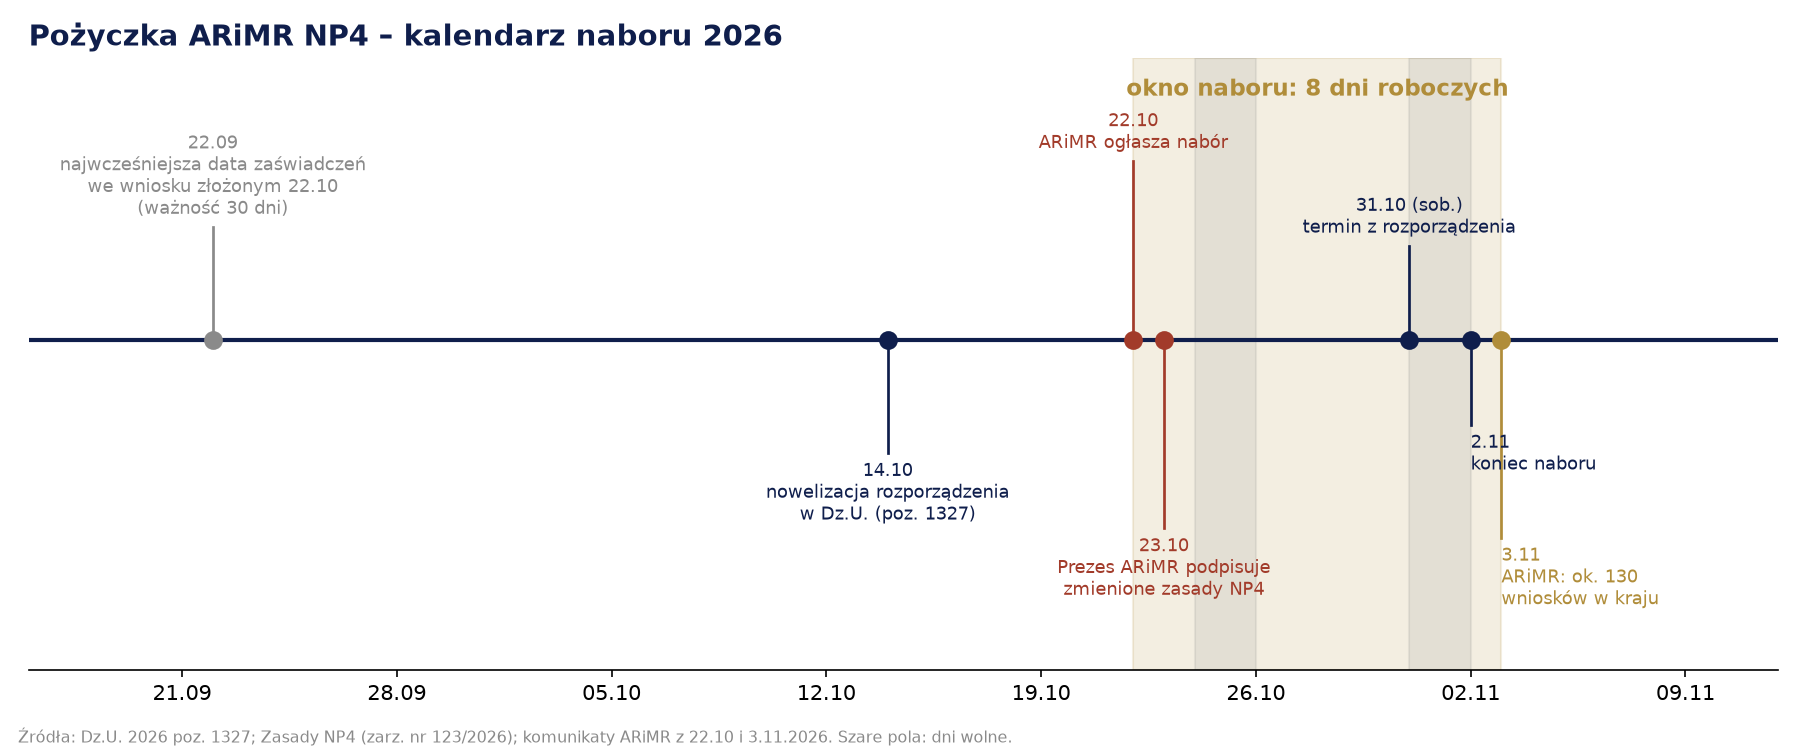
Między ogłoszeniem a końcem naboru było 8 dni roboczych: 22, 23, 26, 27, 28, 29 i 30 października oraz 2 listopada.
Rok wcześniej było podobnie. Pożyczkę wprowadzono do przepisów 11 października 2025 r., ARiMR ogłosiła nabór 16 października, a wnioski przyjmowała do 31 października. Krótki, jesienny nabór to więc powtarzający się schemat.
Pracownik infolinii ARiMR, z którym rozmawiałem po zakończeniu naboru, przyznał, że szybkość i krótki termin zaskoczyły także samych pracowników Agencji.
„O tej pożyczce dowiedziałem się od rolnika, a nie z komunikatu Agencji. Kiedy sprawdziłem daty, pomyślałem, że przy takim terminie przygotowanie kompletnego wniosku od zera jest praktycznie niemożliwe.”
Mariusz Szałański, radca prawny i doradca restrukturyzacyjny
Co zmieniło zarządzenie Prezesa ARiMR podpisane dzień po starcie naboru?
Zasady udzielania pożyczek NP4 to załącznik do zarządzenia nr 112/2025 Prezesa ARiMR. Na nabór 2026 r. zmieniono je zarządzeniem nr 123/2026, podpisanym 23 października. Formularz wniosku zatwierdzono osobnym zarządzeniem nr 122/2026. Daty jego podpisania ARiMR nie podała w opublikowanych dokumentach. Porównałem obie wersje zasad, z 2025 i z 2026 r., zdanie po zdaniu.
| Co | Zasady 2025 (zarz. 112/2025) | Zasady 2026 (po zarz. 123/2026) |
|---|---|---|
| Staż w rolnictwie | brak wymogu | co najmniej 3 lata, liczone od płatności bezpośrednich albo od obowiązku podatku rolnego |
| Strata finansowa: za jaki rok | rok złożenia wniosku lub rok poprzedni | tylko rok kalendarzowy poprzedni, czyli 2025 |
| Strata finansowa: jak ją wykazać | „dane rachunkowe” bez definicji | nowa definicja: ujemny wynik z pełnej księgowości, KPiR (zasady ogólne), ewidencji VAT albo FADN/FSDN |
| Długi w rodzinie i powiązanych spółkach | dozwolone | wykluczone (małżonek, dzieci, rodzice, rodzeństwo, teściowie, spółki tych osób i spółki o tych samych wspólnikach) |
| Jak złożyć wniosek | osobiście, pocztą, przez ePUAP albo e-Doręczenia | osobiście, pocztą albo e-Doręczenia; ePUAP zniknął z listy |
| Faktury z KSeF | – | nie trzeba ich potwierdzać za zgodność z oryginałem |
| Zwrot przy nieprawidłowościach | z odsetkami ustawowymi | z odsetkami ustawowymi oraz oprocentowaniem zaległym i bieżącym |
Część tych zmian przenosi do zasad to, co Rada Ministrów wpisała do rozporządzenia 14 października: staż 3 lat, rok straty i wykluczenie długów rodzinnych. Inne to decyzje samej Agencji: definicja straty oparta wyłącznie na czterech formach ewidencji i usunięcie ePUAP jako drogi złożenia wniosku.
Dwie rzeczy wymagają wyjaśnienia:
- Według jakich zasad oceniano wnioski złożone 22 października, skoro zmienione zasady podpisano 23 października?
- Ilu rolników przygotowało się według zasad z 2025 r. i dowiedziało się dopiero z nowej wersji, że rok straty, staż albo rodzaj długu ich wyklucza?
Nie wiesz, jak nowe przepisy wpływają na Twoją firmę?
Bezpłatna konsultacja z mec. Szałańskim: sprawdzimy najlepszą ścieżkę dla Twojej sytuacji.
Który rolnik w ogóle mógł dostać tę pożyczkę?
Trzeba było spełnić wszystkie warunki naraz:
- Działalność rolnicza od co najmniej 3 lat i numer identyfikacyjny producenta w ARiMR.
- Jedna z trzech przesłanek:
- szkody w uprawach powyżej 30% średniej rocznej produkcji (grad, przymrozki, powódź, huragan, deszcz nawalny i inne), oszacowane przez komisję, albo susza wyliczona w aplikacji publicznej, w 2025 lub 2026 r., albo
- choroba zwierząt w stadzie w 2025 lub 2026 r., albo
- strata finansowa w 2025 r. przez spadek cen albo wzrost kosztów, wykazana w księgowości.
- Długi z działalności rolniczej, które są wymagalne, niesporne, nieprzedawnione i bez sprawy sądowej ani egzekucji.
- Brak egzekucji, restrukturyzacji i upadłości wobec rolnika oraz oświadczenie, że nie spełnia kryteriów do ogłoszenia upadłości.
- Brak zaległości wobec ARiMR.
- Długi z umów z rodziną (małżonek, dzieci, rodzice, rodzeństwo, teściowie i inne osoby z I grupy podatkowej) albo z własną spółką się nie kwalifikują.
Ile czeka się na każdy dokument do wniosku?
Wniosek liczy 19 stron, do tego dochodzi pięć załączników. Poniżej każdy wymagany dokument, kto go wydaje i ile realnie trwa jego zdobycie. Tam, gdzie przepis określa termin, podaję go. Tam, gdzie terminu w przepisach nie ma, opisuję praktykę.
| Dokument | Kto wydaje | Ile się czeka | W 8 dni od zera? |
|---|---|---|---|
| Formularz wniosku i oświadczenie o wysokości długów (zał. nr 1) | rolnik, z pomocą doradcy | 1–2 dni pracy | Tak |
| Kopie faktur i umów, z których wynikają długi | rolnik | od ręki, jeśli są w domu | Tak |
| Potwierdzenie kopii za zgodność z oryginałem | notariusz, adwokat, radca prawny albo pracownik biura ARiMR | od ręki do kilku dni | Tak |
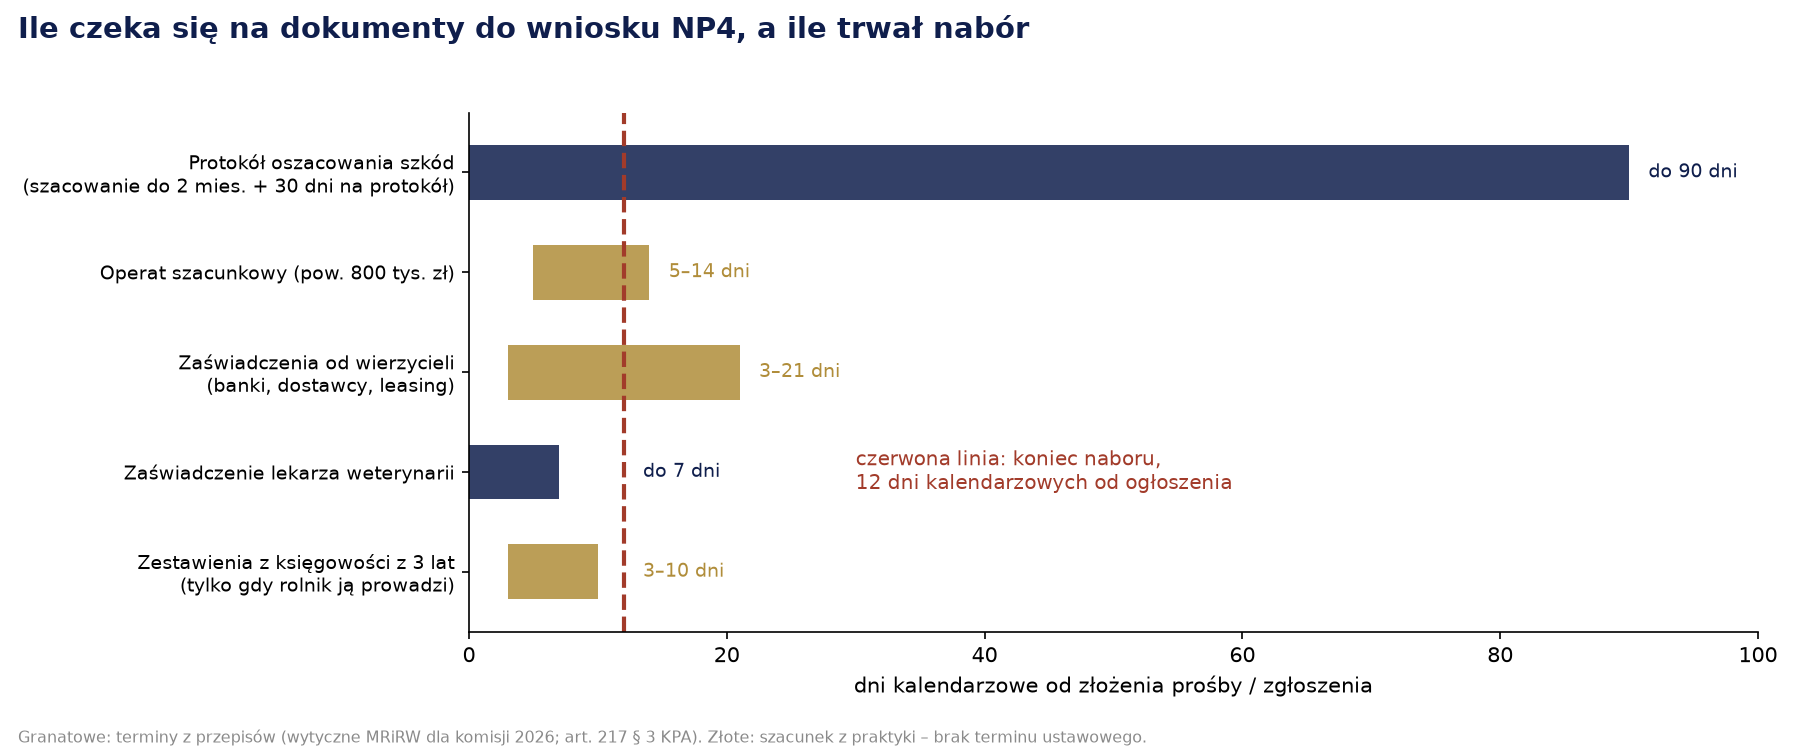
| Zaświadczenie od każdego wierzyciela: nie starsze niż 30 dni, z kapitałem i odsetkami osobno, z podpisem | bank, dostawca, leasingodawca | banki i firmy nie mają ustawowego terminu; w praktyce od kilku dni do kilku tygodni, często za opłatą | Przy jednym wierzycielu może się udać, przy kilku to loteria |
| Protokół oszacowania szkód z potwierdzeniem wojewody | komisja powołana przez wojewodę | szkody szacuje się w ciągu 2 miesięcy od zgłoszenia, a protokół trafia do wojewody w ciągu 30 dni od oszacowania; potem wojewoda go weryfikuje | Nie. Zdążyć mógł tylko ten, kto już miał protokół |
| Protokół szkód suszowych z aplikacji publicznej | aplikacja suszowa | składa się w sezonie wegetacyjnym, gdy aplikacja wykazuje suszę | Nie, jeśli rolnik nie zgłosił suszy w sezonie |
| Dokument powiatowego lekarza weterynarii o chorobie w stadzie | inspekcja weterynaryjna | jeśli wydawany jako zaświadczenie: do 7 dni (art. 217 § 3 KPA) | Tak |
| Dowody straty finansowej: tabele cen i kosztów z 3 lat, faktury z 2025 r., wydruki z księgowości, podpis księgowego | rolnik i biuro rachunkowe | kilka dni, o ile rolnik prowadzi pełną księgowość, KPiR, ewidencję VAT albo FADN | Tak dla prowadzących ewidencję. Rolnik ryczałtowy bez ewidencji odpada niezależnie od czasu |
| Zgoda małżonka | małżonek | od ręki | Tak |
| Zgody każdego współwłaściciela i jego małżonka | rodzina | zależy, gdzie mieszkają; przy wysyłce elektronicznej każdy podpisuje się elektronicznie | Przy gospodarstwie po spadku bardzo trudne |
| Oświadczenie albo zaświadczenia o pomocy de minimis z 3 lat | rolnik albo organy, które udzieliły pomocy | oświadczenie we wniosku wystarcza | Tak |
| Pełnomocnictwo z podpisem poświadczonym notarialnie (gdy działa pełnomocnik) | notariusz | od ręki do kilku dni | Tak |
| Powyżej 800 tys. zł: operat szacunkowy (nie starszy niż 3 miesiące) | rzeczoznawca majątkowy | brak terminu ustawowego; w praktyce kilka dni do dwóch tygodni od zlecenia, plus czas na oględziny i wolny termin rzeczoznawcy | Na granicy możliwości, zwykle nie |
| Powyżej 800 tys. zł: dokumenty do hipoteki i polisa nieruchomości | rolnik, ubezpieczyciel | odpis księgi wieczystej online od ręki; polisę można dostarczyć do dnia podpisania umowy | Tak |
| Podpis zaufany albo kwalifikowany (wysyłka przez e-Doręczenia) | rolnik i każda osoba składająca oświadczenie | profil zaufany przez bank od ręki | Tak, choć dla wielu starszych rolników to bariera |

Co wynika z tej tabeli?
Trzy dokumenty decydują o wszystkim:
- Protokół szkód. Od zera to miesiące, nie dni. W 8 dni zdążyć mógł tylko rolnik, który już go miał, na przykład z wcześniejszego wniosku o pomoc po przymrozkach czy gradzie.
- Zaświadczenia od wierzycieli. Muszą być nie starsze niż 30 dni, a każdy wierzyciel wystawia je we własnym tempie. Przy pięciu wierzycielach rolnik zależy od najwolniejszego.
- Księgowość z trzech lat. Bez niej ścieżka „straty finansowej” jest zamknięta, i to niezależnie od czasu.
Uczciwie trzeba dodać jedno: zasady przewidują wezwanie do uzupełnienia braków w terminie nie krótszym niż 7 dni. Można było złożyć wniosek niepełny i dosyłać dokumenty. Pieniądze idą jednak według kolejności kompletnych wniosków, a pula jest ograniczona. Kto uzupełnia, ustępuje miejsca w kolejce tym, którzy przyszli z kompletem.
Kto mógł złożyć kompletny wniosek 22 albo 23 października?
To najważniejsze pytanie tej sprawy.
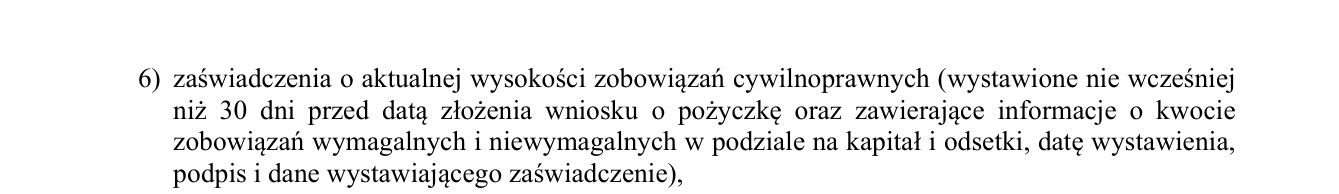
Weźmy rolnika, który złożył kompletny wniosek w dniu ogłoszenia naboru albo dzień później. Jego zaświadczenia od wierzycieli musiały być wystawione najwcześniej 30 dni wcześniej, czyli po 22 września. Musiał je więc zamówić, zanim ARiMR ogłosiła nabór. Jeśli prosił o więcej niż 800 tys. zł, operat rzeczoznawcy też musiał zlecić z wyprzedzeniem.
Takie przygotowanie może mieć zwyczajne wyjaśnienia:
- Doradca znał przepisy. Termin „do 31 października danego roku” stoi w rozporządzeniu od 2025 r., a rok wcześniej nabór ruszył w połowie października. Kto to śledził, mógł się przygotować bez żadnych przecieków.
- Rolnik miał dokumenty z innej sprawy. Protokół szkód z wniosku o pomoc po klęsce, zaświadczenia z banku z negocjacji kredytu, operat z wcześniejszego zabezpieczenia.
Może też być wyjaśnienie, które powinno niepokoić: część osób wiedziała o naborze wcześniej niż reszta rolników. Nie mam na to dowodu i nie twierdzę, że tak było. Odpowiedź da się jednak ustalić z danych, które ARiMR ma w swoich rejestrach: daty i godziny wpływu wniosków oraz daty dokumentów w nich złożonych.
„Przypuszczam, że była grupa rolników, którzy wiedzieli, że ta pożyczka ruszy, i mieli dokumenty gotowe. Reszta dowiedziała się na tydzień przed końcem, kiedy nie miała już szans zebrać papierów. Jeśli się mylę, pokażą to dane z Agencji. Dlatego o nie pytam.”
Mariusz Szałański, radca prawny i doradca restrukturyzacyjny
Na co warto zwrócić uwagę w danych:
- ile wniosków wpłynęło 22 i 23 października i jaką część limitu 100 mln zł objęły;
- ile z nich było kompletnych już w dniu złożenia;
- kiedy wystawiono zaświadczenia i operaty w najwcześniej złożonych wnioskach;
- czy wnioski z pierwszych dni skupiają się w kilku powiatach;
- kiedy limit się wyczerpał, jeśli się wyczerpał.
Jeśli wnioski z pierwszych dwóch dni rozłożyły się równo po kraju i objęły niewielką część puli, sprawa wygląda na pośpiech urzędu. Jeśli skupiły się w kilku miejscach i zabrały większość pieniędzy, pytanie „skąd wiedzieli” stanie się pytaniem do instytucji kontrolnych.
130 wniosków na cały kraj. Co mówi ta liczba?
Według ARiMR do 3 listopada zarejestrowano około 130 wniosków. W Polsce działa około 1,3 mln gospodarstw rolnych (1 317,4 tys. według Powszechnego Spisu Rolnego 2020, GUS). Z pożyczki na długi do 3 mln zł, oprocentowanej na 2%, skorzystać próbował więc mniej więcej jeden rolnik na 10 tysięcy.
Ta liczba prowadzi do dwóch wniosków:
- Bariera zadziałała. Przy tak atrakcyjnych warunkach 130 wniosków oznacza, że zdecydowana większość zadłużonych rolników albo nie wiedziała o naborze, albo nie była w stanie spełnić warunków i zebrać dokumentów w 8 dni roboczych.
- Kolejka mogła nie mieć znaczenia. Żeby 130 wniosków wyczerpało 100 mln zł, średni wniosek musiałby przekraczać około 770 tys. zł. Jeśli wnioski były mniejsze, pieniędzy wystarczyło dla wszystkich kompletnych wniosków, a problemem nie był wyścig, tylko to, jak niewielu rolników w ogóle stanęło na starcie. Rozstrzygnie to łączna kwota wniosków, o którą pytam ARiMR.
„130 wniosków na cały kraj, przy oprocentowaniu 2% i kwocie do 3 mln zł, pokazuje jedno: większość zadłużonych rolników albo o tej pożyczce nie usłyszała, albo nie zdążyła.”
Mariusz Szałański, radca prawny i doradca restrukturyzacyjny
Jak ARiMR rozpatruje wnioski i co musi się wydarzyć do 31 grudnia?
Z zasad NP4 wynika taka ścieżka:
- Rejestracja. Biuro powiatowe wpisuje na wniosku datę i godzinę wpływu. Przy poczcie liczy się data stempla, przy e-Doręczeniach data z dowodu wysłania.
- Weryfikacja. Agencja sprawdza warunki i może wezwać do wyjaśnień albo uzupełnienia braków, z terminem co najmniej 7 dni. Wniosek bez wymaganych załączników albo bez odpowiedzi na wezwanie zostaje bez rozpatrzenia.
- Kolejka. Gdy chętnych jest więcej niż pieniędzy, decyduje data i godzina wpływu kompletnego wniosku. Prezes ARiMR ogłasza na stronie Agencji zakończenie naboru z powodu wyczerpania limitu.
- Umowa. Rolnik dostaje telefon albo pismo z terminem podpisania. W biurze powiatowym podpisuje umowę i weksel in blanco z deklaracją wekslową, a u notariusza składa oświadczenie o poddaniu się egzekucji (art. 777 § 1 pkt 4 KPC). Powyżej 800 tys. zł dochodzi hipoteka w akcie notarialnym i cesja polisy.
- Podatek. W ciągu 14 dni od umowy rolnik płaci podatek od czynności cywilnoprawnych.
- Zabezpieczenia. Muszą zostać prawomocnie ustanowione w ciągu 30 dni od umowy. Agencja może ten termin skrócić, żeby wypłacić pieniądze do 31 grudnia.
- Wypłata. Na rachunek wolny od zajęć, w ciągu 30 dni od spełnienia warunków.
- Rozliczenie. W ciągu miesiąca od wypłaty rolnik pokazuje w biurze dowody, że spłacił wskazane długi. Inaczej Agencja może zażądać zwrotu albo wypowiedzieć umowę.
Od końca naboru (2 listopada) do 31 grudnia zostaje około ośmiu tygodni. W tym czasie trzeba zweryfikować wnioski, wysłać wezwania, podpisać umowy, przejść przez notariusza i ustanowić zabezpieczenia. To wyjaśnia pośpiech po stronie urzędu. Nie wyjaśnia jednak, dlaczego ten pośpiech miałby obciążać rolników, skoro termin 31 października znany był od roku.
Pożyczka na długi z barierą dla zadłużonych
Zasady NP4 zawierają trzy warunki, które warto przeczytać dwa razy.
1. Dług, o który toczy się sprawa sądowa, się nie kwalifikuje. Pożyczka obejmuje tylko długi niesporne, bez sprawy w sądzie i bez egzekucji. Rolnik, któremu wierzyciel wysłał już nakaz zapłaty, nie spłaci z niej akurat tego długu, który najbardziej go dusi.
2. Rolnik z egzekucją odpada w całości. Wystarczy jedno postępowanie komornicze.
„To pożyczka na długi, z której wykluczono najbardziej zadłużonych. Rolnik z komornikiem albo ze sprawą w sądzie nie ma po co składać wniosku, a to on najbardziej potrzebuje pomocy.”
Mariusz Szałański, radca prawny i doradca restrukturyzacyjny
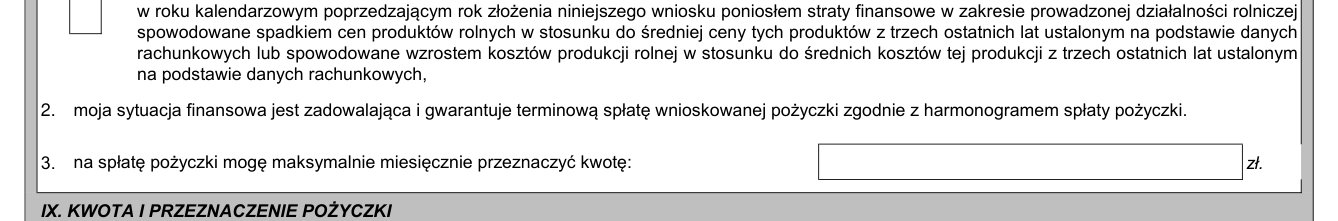
3. Rolnik musi oświadczyć, że jego sytuacja finansowa jest „zadowalająca”. Wniosek zawiera oświadczenie, że sytuacja finansowa wnioskodawcy „jest zadowalająca i gwarantuje terminową spłatę”, oraz osobne oświadczenie, że nie spełnia on kryteriów do ogłoszenia upadłości. Podpisuje je osoba, która z definicji ma wymagalne, niezapłacone długi, bo inaczej nie mogłaby się o tę pożyczkę starać. Granica między „mam zaległości” a „jestem niewypłacalny” bywa cienka. Warto ją sprawdzić, zanim złoży się podpis pod oświadczeniem, za którego prawdziwość odpowiada się karnie. Kodeks karny przewiduje od 3 miesięcy do 5 lat pozbawienia wolności za przedłożenie nierzetelnego pisemnego oświadczenia w celu uzyskania pożyczki od instytucji dysponującej środkami publicznymi (art. 297 § 1 KK).
O co pytam ARiMR we wniosku o informację publiczną?
Każdy ma prawo do informacji publicznej i nie musi wykazywać, po co jej potrzebuje. Gwarantuje to ustawa z 6 września 2001 r. o dostępie do informacji publicznej (art. 2). Informacje o wykorzystaniu środków publicznych i o sposobie załatwiania spraw przez organy państwa są informacją publiczną. Agencja ma 14 dni na odpowiedź, a w uzasadnionych przypadkach może przedłużyć termin do 2 miesięcy, informując o tym wnioskodawcę (art. 13). Odmowa wymaga decyzji, którą można zaskarżyć (art. 16).
Dlatego kieruję do ARiMR wniosek z pytaniami:
- jaka jest ostateczna liczba wniosków (komunikat z 3 listopada mówi o około 130) i łączna wnioskowana kwota;
- ile wniosków o pożyczkę NP4 wpłynęło w 2026 r., w podziale na dni od 22 października do 2 listopada, z łączną wnioskowaną kwotą;
- według jakiej wersji zasad oceniane są wnioski złożone 22 października, przed podpisaniem zarządzenia nr 123/2026;
- kiedy podpisano i opublikowano zarządzenie nr 122/2026 (formularz wniosku) i dlaczego z zasad usunięto ePUAP;
- ile wniosków wpłynęło 22 i 23 października, ile z nich było kompletnych w dniu złożenia i na jaką kwotę;
- ile wniosków wpłynęło pocztą i przez e-Doręczenia w weekend 24–25 października;
- rozkład wniosków na województwa;
- czy i kiedy wyczerpał się limit 100 mln zł;
- ile wniosków pozostawiono bez rozpatrzenia, ile wezwań do uzupełnienia wysłano, ile umów zawarto;
- kiedy ARiMR poinformowała biura powiatowe, ośrodki doradztwa rolniczego i izby rolnicze o naborze;
- kiedy podpisano zarządzenie zatwierdzające formularz wniosku na 2026 r.;
- te same dane za nabór 2025 r.
Odpowiedź opublikuję w całości, razem z ewentualną odmową.
Zapytaj ARiMR sam: wzór wniosku do pobrania
Im więcej osób zapyta, tym trudniej będzie zbyć to pytanie milczeniem. Przygotowałem gotowy wzór wniosku z krótką instrukcją:
- wypełniasz imię, nazwisko, adres albo e-mail i datę;
- zaznaczasz pytania, na które chcesz dostać odpowiedź;
- wysyłasz e-mailem na info@arimr.gov.pl (podpis nie jest potrzebny) albo pocztą na adres ARiMR, ul. Poleczki 33, 02-822 Warszawa.
Nie musisz podawać powodu ani być rolnikiem. Agencja ma 14 dni na odpowiedź.
Pobierz wzór wniosku – PDF do wydruku · wersja Word do wypełnienia na komputerze
Co z tego wynika?
Nie twierdzę, że ktoś ustawił ten nabór pod konkretne osoby. Na to nie mam dowodów. Twierdzę coś innego, co wynika wprost z przepisów i dat:
- Zasady zmieniono w ostatniej chwili. Nowe warunki obowiązują od 14 października, a zasady udzielania pożyczek podpisano dzień po ogłoszeniu naboru.
- Okno było krótsze niż czas zdobycia kluczowych dokumentów. Protokół szkód to miesiące, zaświadczenia od kilku wierzycieli to tygodnie, a nabór trwał 8 dni roboczych.
- Zasady zmieniały się w trakcie. Zarządzenie z 23 października zawęziło rok straty, wprowadziło staż, wykluczyło długi rodzinne i usunęło ePUAP.
- Na start stanęło około 130 rolników z około 1,3 mln gospodarstw. Przy pierwszeństwie kompletnych wniosków przewagę mieli ci, którzy byli przygotowani przed ogłoszeniem.
Pomoc adresowana do wszystkich zadłużonych rolników trafia więc w praktyce do nielicznych, najlepiej poinformowanych, z dokumentami w szufladzie. W szachach przegrywa ten, kto zaczyna myśleć o ruchu, kiedy zegar już tyka. Tutaj zegar ruszył, zanim większość graczy usiadła do planszy. Czy ktoś znał ruchy wcześniej, pokażą dane z ARiMR.
„Pomoc publiczna powinna trafiać do tych, którzy jej potrzebują, a nie do tych, którzy wcześniej usłyszeli, że będzie. Zachęcam każdego, kogo ta sprawa dotyczy, żeby razem ze mną zapytał Agencję o dane. Wzór wniosku jest wyżej.”
Mariusz Szałański, radca prawny i doradca restrukturyzacyjny
Co może zrobić rolnik, który nie zdążył?
Przygotować dokumenty przed kolejnym naborem, a nie po jego ogłoszeniu. Według informacji z infolinii ARiMR w styczniu ma ruszyć kredyt bankowy z dopłatą Agencji, na warunkach podobnych do NP4. Oficjalnego komunikatu w tej sprawie jeszcze nie ma. Przepis o pożyczce NP4 obowiązuje dalej, a termin „do 31 października” wraca co roku. Warto już teraz:
- Spisać wszystkich wierzycieli z kwotą kapitału, odsetek i terminem płatności każdego długu.
- Zebrać oryginały faktur i umów w jednym miejscu.
- Sprawdzić, czy jest protokół szkód z ostatnich klęsk. Jeśli przyjdzie nowa szkoda, zgłosić ją od razu, bo na protokół czeka się miesiącami.
- Ustalić z małżonkiem i współwłaścicielami, że ich zgoda będzie potrzebna.
- Założyć profil zaufany, jeśli wniosek ma pójść elektronicznie.
- Na początku października zamówić zaświadczenia od wierzycieli, bo ważność 30 dni wyznacza ostatni sensowny moment.
Jeśli wobec gospodarstwa toczy się już egzekucja albo długi przerosły możliwości spłaty, ta pożyczka i tak jest poza zasięgiem. Wtedy właściwą drogą bywa restrukturyzacja: zawiesza egzekucję i pozwala rozłożyć długi na raty uzgodnione z wierzycielami. O układzie decydują wierzyciele w głosowaniu, dlatego rzetelne liczby i dobry plan są tu ważniejsze niż sam wniosek.
Chcesz sprawdzić, czy Twoje gospodarstwo zmieści się w warunkach kolejnej pomocy albo czy lepszą drogą będzie restrukturyzacja? Zadzwoń: +48 573 580 873 albo napisz: szalanski@krpsm.pl. W pierwszej rozmowie ustalimy, jakie dokumenty masz, jakich brakuje i od którego kroku zacząć.
Najczęściej zadawane pytania (FAQ)
Komisja szacuje szkody w ciągu 2 miesięcy od zgłoszenia, a protokół trafia do wojewody w ciągu 30 dni od oszacowania. Potem wojewoda go weryfikuje. Od zera to więc kilka tygodni do kilku miesięcy.
Nie. Nabór zakończył się 2 listopada 2026 r. Przepis przewiduje termin „do 31 października danego roku”, więc kolejnej szansy można się spodziewać w 2027 r., o ile przepisy i budżet się utrzymają.
Nie. Pożyczka nie przysługuje rolnikowi, wobec którego toczy się postępowanie egzekucyjne, restrukturyzacyjne albo upadłościowe. Dla takiego gospodarstwa rozwiązaniem bywa restrukturyzacja.
Złożyć wniosek o udostępnienie informacji publicznej na podstawie ustawy z 6 września 2001 r. Może to zrobić każdy, mailem albo pisemnie, bez podawania powodu. Agencja ma na odpowiedź 14 dni. Gotowy wzór wniosku jest do pobrania w tym artykule.
Rozważasz restrukturyzację pod nowe przepisy?
Po nowelizacji strategia (dobór trybu, konstrukcja grup, wycena zabezpieczeń) decyduje o powodzeniu układu. Umów bezpłatną konsultację z mec. Szałańskim.